أزمة الكبريت: كيف تعيد أزمة هرمز تشكيل سلسلة التوريد الصناعية في إيران
حولت الاضطرابات في الخليج العربي الكبريت، وهو ناتج ثانوي لمعالجة النفط والغاز، إلى مدخل صناعي مكلف. وتمتد العواقب من مناجم النحاس إلى مصانع الأسمدة، مما يخلق مزيجاً معقداً من المخاطر والفرص لإيران.
نادراً ما تجذب سوق الكبريت العالمية الاهتمام الممنوح للنفط أو النحاس أو الغاز الطبيعي. ومع ذلك، في عام 2026، أصبحت هذه السلعة المغمورة نسبياً مصدراً للضغط على الصناعات التي تعتمد عليها.
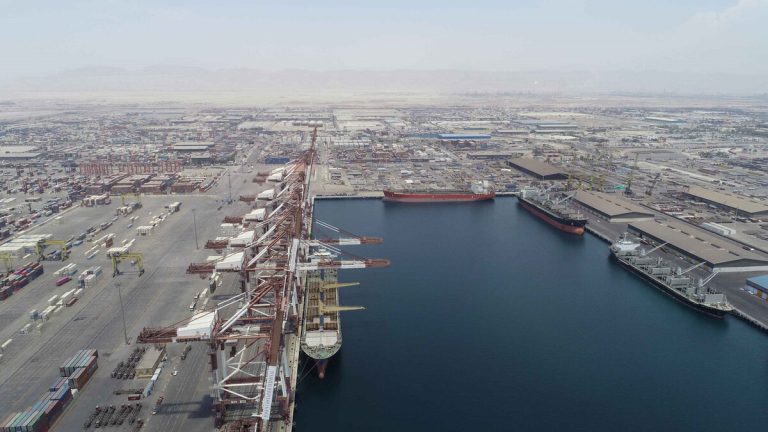
اقتربت أسعار الكبريت في عدة أسواق دولية من 1,000 دولار للطن، مقارنة بنحو 100–200 دولار تقريباً قبل اضطرابات الإمدادات الأخيرة. والسبب المباشر هو انقطاع التجارة عبر مضيق هرمز، وهو مسار يتعامل عادة مع ما يقرب من نصف شحنات الكبريت المنقولة بحراً في العالم.
وتتجاوز الآثار قطاع الطاقة بكثير. حيث يحتاج منتجو النحاس والنيكل إلى حمض الكبريتيك لمعالجة خامات معينة. وتستخدم شركات تصنيع الأسمدة الحمض نفسه لتحويل الصخور الفوسفاتية إلى المغذيات الزراعية. وعندما يصبح الكبريت شحيحاً أو باهظ الثمن للغاية، تتنافس هذه الصناعات على مادة خام مشتركة.
بالنسبة لإيران، فإن الوضع غير عادي. فتلك الدولة تنتج الكبريت من خلال صناعتها الضخمة للنفط والغاز، ولكنها تحتاج أيضاً إلى الكبريت وحمض الكبريتيك لقطاعاتها التعدينية والكيميائية والزراعية سلاسل التوريد.
وقد تؤدي الأسعار الدولية المرتفعة إلى زيادة قيمة إنتاج الكبريت الإيراني. وبالمثل، يمكنها أن ترفع التكاليف على المصنعين المحليين أو تترك المنتجين مع مخزون لا يمكنهم تصديره باقتصادية.
ويتطلب فهم الفارق النظر في كيفية إنتاج الكبريت، وأين يتم استهلاكه، ولماذا أصبح من الصعب جداً إحداث التوازن في السوق.
لماذا يختلف إمداد الكبريت عن معظم أسواق السلع الأساسية
على عكس النحاس، خام الحديد أو العديد من المعادن الصناعية الأخرى، لا يستخرج معظم الكبريت التجاري من مناجم مخصصة.
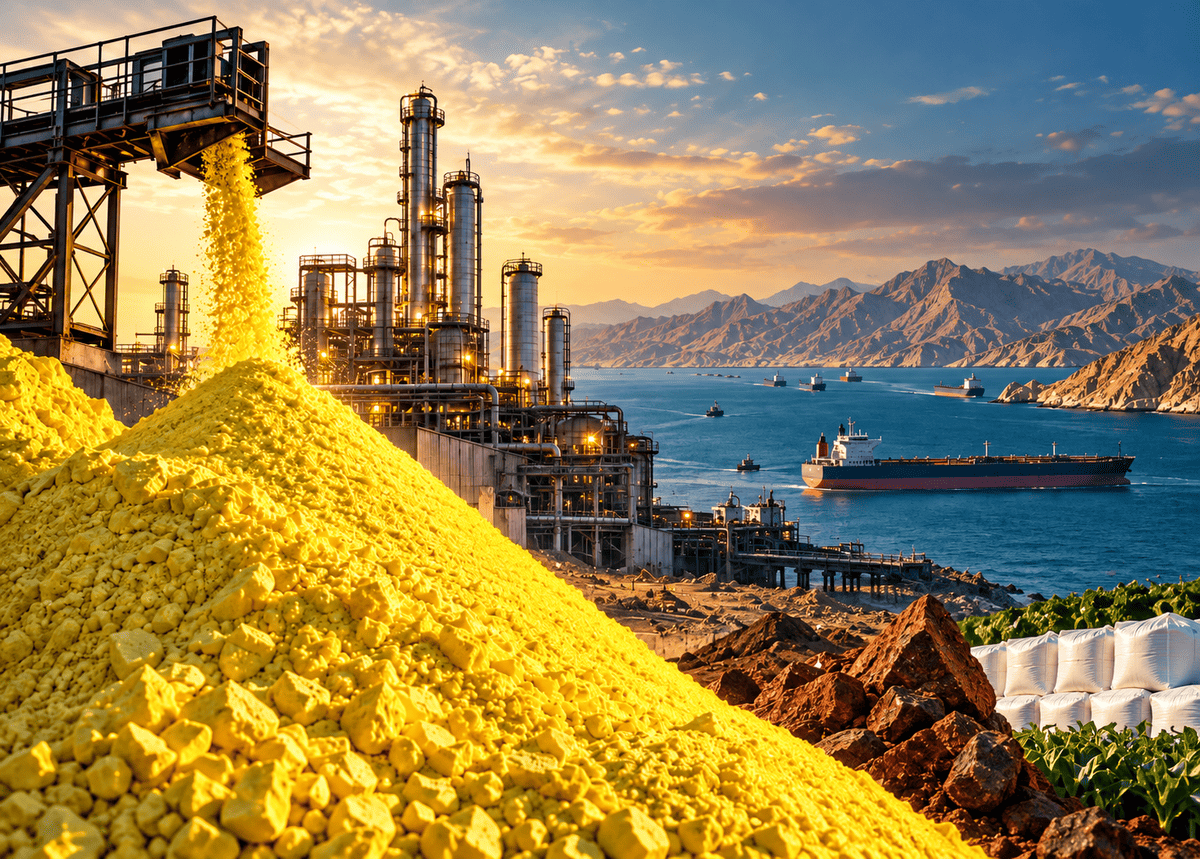
بل يسترد أثناء معالجة الغاز الطبيعي والنفط. حيث يجب إزالة المركبات الحاوية على الكبريت من هذا الوقود لأسباب بيئية وفنية وتتعلق بجودة المنتج. ثم تقوم وحدات استرداد متخصصة بتحويل معظم الكبريت المزال إلى منتج قابل للبيع.
وهذا يخلق علاقة غير عادية بين العرض والطلب.
يمكن لشركة التعدين أحياناً الاستجابة لارتفاع أسعار المعادن من خلال زيادة الإنتاج، بشرط أن تكون لديها طاقة فائضة. بينما يتمتع منتج الكبريت عموماً بمرونة أقل بكثير. وتعتمد الكمية المستردة إلى حد كبير على حجم وتركيب الغاز والنفط الجاري معالجتهما وسعة مرافق الاسترداد.
إن الزيادة المفاجئة في أسعار الكبريت لا تنتج بالضرورة زيادة مناظرة في المعروض.
وهذا أمر مهم للغاية في الخليج العربي، حيث تنتج مصافي النفط الكبيرة ومجمعات معالجة الغاز كميات كبيرة من الكبريت المسترد.
قبل أن تعطّل الحرب التجارة البحرية في فبراير 2026، كانت المنطقة مورداً رئيسياً لأسواق الأسمدة والصناعة عبر آسيا وأفريقيا.
وفقاً لهيئة المسح الجيولوجي الأمريكية، بلغ إنتاج الكبريت العالمي ما يقرب من 84 مليون طن في عام 2025. وكانت الصين والولايات المتحدة وروسيا والمملكة العربية السعودية والإمارات العربية المتحدة من بين كبار المنتجين.
إن تأثير الخليج على التجارة الدولية أكبر بكثير من حصته في إجمالي الإنتاج العالمي. فمعظم الكبريت المُنْتَج في أماكن أخرى يُستهلك محلياً أو يُتداول عبر طرق مختلفة. وعلى النقيض من ذلك، يزود منتجو الخليج تقليدياً المشترين خارجياً بكميات كبيرة.
وعندما يصبح الوصول إلى تلك الصادرات غير موثوق به، يُشعر بالاضطراب بشكل غير متناسب في الأسواق التي تعتمد على الاستيراد.
وهذا بالضبط ما حدث في عام 2026.
اضطراب هرمز خلق سوقاً ثنائية الجانب
أدت القيود على الشحن عبر مضيق هرمز في البداية إلى حرمان المشترين الدوليين من مصدر رئيسي للكبريت.
وكانت النتيجة ارتفاعاً حاداً في الأسعار حيث بحث منتجو الأسمدة ومعالجو المعادن ومصنعو المواد الكيميائية عن إمدادات بديلة.
ومع ذلك، أصبح سلوك السوق أكثر تعقيداً مع استمرار الاضطراب.
بحلول أوائل أكتوبر، ظلت الأسعار مرتفعة بشكل استثنائي مقارنة بالمستويات التاريخية، لكنها لم تعد ترتفع بشكل موحد.
أفاد مزود معلومات السلع ICIS في 6 أكتوبر أن ضعف الطلب في مراحل التصنيع اللاحقة بدأ في إعادة قوة التفاوض لصالح المشترين. وقد خفض بعض منتجي الأسمدة معدلات التشغيل لأنهم لم يعودوا قادرين على استيعاب تكاليف الكبريت المرتفعة، بينما كانت الإمدادات البديلة من دول مثل كندا وكازاخستان تصل إلى الأسواق التي كانت تعتمد سابقاً على الخليج.
خفضت قطر للطاقة سعر بيع الكبريت لشهر أكتوبر بمقدار 45 دولار للطن ليصل إلى 835 دولار للطن على أساس التسليم على متن السفينة (FOB).
وظلت الأسعار المسلمة إلى بعض أسواق الاستيراد أقرب إلى 1,000 دولار للطن، مما يعكس الاختلافات في الموقع والشحن والشروط التعاقدية والتوافر.
وتكشف هذه التطورات عن ضغطين يعملان بالتزامن.
لا يزال المشترون يواجهون سلسلة توريد مكلفة بشكل غير عادي ومقيدة جغرافياً. لكن لا يمكن للموردين افتراض أن النقص الفعلي سيسمح لهم بزيادة الأسعار إلى أجل غير مسمى.
عند نقطة معينة، تقضي الأسعار المرتفعة على الطلب.
يمكن لمنتج الأسمدة تقليل الإنتاج أو تأجيل المشتريات أو قبول هامش ربح أقل. وقد تبطئ عمليات التعدين الإنتاج، أو تغير مزيج المعالجة، أو تبحث عن إمدادات حمض بديلة. ولا يؤدي أي من الاستجابتين إلى استعادة الكبريت المفقود، لكن كلاهما يقلل من ضغط الشراء الفوري.
ولذلك يمكن للسوق أن تشهد انخفاضاً في الأسعار بينما تظل تعاني من قيود خطيرة في الإمدادات.
بالنسبة للمنتجين الإيرانيين الذين يقيمون فرص التصدير، فإن هذا التمييز ضروري. فالسعر السائد المرتفع دولياً ليس دليلاً على وجود بيعة مربحة عند نقطة الإنتاج.
لماذا تتنافس مناجم النحاس ومصانع الأسمدة على المادة نفسها
يدخل معظم الكبريت سلاسل التوريد الصناعية عبر حمض الكبريتيك، وهو أحد أكثر المواد الكيميائية الصناعية استخداماً على مستوى العالم.
يمكن حرق الكبريت لإنتاج ثاني أكسيد الكبريت، والذي يتم تحويله بعد ذلك إلى حمض الكبريتيك. والمنتج الناتج له استخدامات متعددة في التصنيع الكيميائي ومعالجة المعادن وإنتاج الأسمدة.
وهناك استخدامان مهمان بشكل خاص في ظل النقص الحالي.
الأول هو استخلاص المعادن.
يُستخدم حمض الكبريتيك لإذابة النحاس من خامات أكسيد النحاس الخفيفة والسلفيد الثانوية المناسبة في معالجة الاستخلاص المائي للمعادن. ويمكن بعد ذلك استرداد النحاس المذاب باستخدام الاستخلاص بالمذيبات والترسيب الكهرلي.
كما يستهلك منتجو النيكل الذين يستخدمون الترشيح الحمضي عالي الضغط كميات كبيرة من الحمض. وتعتبر هذه العمليات مهمة بشكل خاص في إندونيسيا، حيث تم تطوير طاقات معالجة جديدة لتزويد صناعة مواد البطاريات.
وتختلف كثافة استهلاك الكبريت بشكل كبير حسب خصائص الخام وتقنية المعالجة، لكن بعض مشاريع النيكل معرضة لتكاليف أعلى بشكل خاص.
ذكرت S&P Global في يوليو أن عمليات ترشيح الحمض عالي الضغط تتطلب حوالي عشرة أطنان من الكبريت لكل طن من النيكل المنتَج. وعلى هذا الأساس، يمكن لزيادة قدرها 100 دولار في أسعار الكبريت أن تضيف نحو 1,000 دولار إلى تكاليف الإنتاج لكل طن من النيكل.
ولا تواجه كل عمليات إنتاج النحاس التعرض نفسه. إذ يمكن للصهر التقليدي لمركزات كبريتيد النحاس أن يولد ثاني أكسيد الكبريت، والذي يمكن احتجازه وتحويله إلى حمض الكبريتيك.
وبالتالي قد يكون لمنتج النحاس المتكامل الذي يمتلك مصنع حمض خاص به هيكل تكلفة مختلف تماماً عن منجم يتعين عليه شراء الكبريت أو حمض الكبريتيك من الخارج.
الاستخدام الرئيسي الثاني هو إنتاج الأسمدة الفوسفاتية.
لا يمكن تطبيق الصخور الفوسفاتية ببساطة بشكلها الطبيعي لإنتاج معظم الأسمدة الفوسفاتية التجارية. بل يجب معالجتها لجعل الفوسفور أكثر ملاءمة للامتصاص بواسطة النباتات.
ويُستخدم حمض الكبريتيك بشكل شائع لتصنيع حمض الفوسفوريك من الصخور الفوسفاتية. ثم يصبح حمض الفوسفوريك مدخلاً لأسمدة مثل فوسفات أحادي الأمونيوم (MAP) وفوسفات ثنائي الأمونيوم (DAP).
وعندما ترتفع أسعار الكبريت، يواجه منتجو الأسمدة الفوسفاتية تكاليف مواد خام أعلى، حتى لو ظلت الصخور الفوسفاتية ذاتها متوفرة.
وينبغي عدم الخلط بين هذا وبين إنتاج اليوريا، الذي يعتمد بشكل أساسي على الغاز الطبيعي والأمونيا بدلاً من حمض الكبريتيك. ورغم أن كلاهما من الأسمدة الزراعية، إلا أن تعرضهما لنقص الكبريت يختلف بشكل كبير.
والمشكلة الاقتصادية تكمن في أن منتجي المعادن ومصنعي الأسمدة لا يستجيبون لارتفاع تكاليف المدخلات بالطريقة نفسها.
قد تتمكن عملية تعدين النحاس المستفيدة من ارتفاع أسعار المعادن من تبرير دفع المزيد مقابل الحمض للحفاظ على الإنتاج. في حين قد يكون لدى مصنع الأسمدة الذي يبيع في أسواق زراعية حساسة للأسعار مجال أقل بكثير لتمرير التكاليف الإضافية.
ونتيجة لذلك، يمكن أن يظل الكبريت متاحاً للمستخدمين الصناعيين ذوي هوامش الربح الأعلى بينما يصبح باهظ الثمن بالنسبة لبعض منتجي الأسمدة.
وهذا يخلق صلة محتملة بين اقتصاديات استخلاص المعادن وتكلفة الإنتاج الزراعي.
إن التأثير على أسعار الأغذية ليس فورياً أو أوتوماتيكياً. بل يعتمد على مخزونات الأسمدة ومواسم الاستخدام وقرارات الشراء لدى المزارعين وإنتاجية المحاصيل وتكاليف المدخلات الأخرى.
ومع ذلك، فإن النقص الطويل الأجل يخلق مصدراً آخر لعدم اليقين بالنسبة للزراعة العالمية.
موقف إيران: منتج لديه متطلباته الصناعية الخاصة
إن إيران ليست مجرد دولة معرضة لسوق الكبريت كمستورد أو بلد عبور.
وفقاً لملخصات السلع المعدنية لعام 2026 الصادرة عن هيئة المسح الجيولوجي الأمريكية، أنتجت إيران ما يقدر بـ 2.1 مليون طن من الكبريت بجميع أشكاله في عام 2025، مقارنة بحوالي 2 مليون طن في عام 2024.
ويمثل ذلك حوالي 2.5% من الإنتاج العالمي المقدر.
وتؤكد هذه الأرقام أن إيران منتج مهم للكبريت، على الرغم من أنه لا ينبغي الخلط بين حجم الإنتاج والتوافر للتصدير.
يرتبط جزء كبير من استخلاص الكبريت في البلاد بتكرير النفط ومعالجة الغاز الطبيعي. وتنتج المنشآت المرتبطة بقطاعي الغاز والبتروكيماويات في إيران الكبريت الذي يمكن أن يدخل في الإنتاج الكيميائي المحلي أو، عندما تسمح الظروف التجارية، في أسواق التصدير.
وتكتسب الجغرافيا الصناعية الأوسع أهمية كبيرة.
في الجنوب الغربي، توفر العمليات البتروكيماوية والمتعلقة بالغاز حول خوزستان روابط بين الكبريت المستخلص والتصنيع الكيميائي. شركة رازي للبتروكيماويات (Razi Petrochemical Company)، في ماهشهر، هي أحد الأمثلة على الشركات المنتجة التي تستخدم الكبريت كلقيم لإنتاج حمض الكبريتيك.
وفي كرمان، تمر هذه العلاقة عبر صناعة النحاس.
مجمع سرجشمه والمنشآت الأخرى المرتبطة بـ الشركة الوطنية الإيرانية لصناعات النحاس (NICICO) تربط بين التعدين والصهر وإنتاج حمض الكبريتيك. ويتيح احتجاز ثاني أكسيد الكبريت من غازات الصهر تحويل المواد الحاوية على الكبريت إلى مادة كيميائية مفيدة تجاريًا مع الحد من الانبعاثات الصناعية.
كما يتوفر في إيران إنتاج لحمض الكبريتيك مرتبط بالعمليات الكيميائية في محافظات أخرى، بما في ذلك آذربايجان الغربية، بينما تخلق أنشطة معالجة الزنك والمعادن الأخرى طلبًا صناعيًا إضافيًا.
وبناءً على ذلك، تمتلك البلاد سلسلتي توريد كبريت مرتبطتين ولكنهما متميزتان.
تبدأ الأولى بالكبريت العنصري المستخلص من معالجة النفط والغاز. وتتضمن الأخرى ثاني أكسيد الكبريت الناتج أثناء صهر المعادن والمحول إلى حمض الكبريتيك.
ويساهم كلاهما في الإمداد الصناعي المحلي، ولكنهما يتمتعان باقتصاديّات إنتاج مختلفة ولا يمكن بالضرورة لأحدهما أن يحل محل الآخر دون معالجة إضافية أو بنيّة تحتية.
ويُعد هذا التمييز ذا صلة خاصة عند تقييم إمكانات إيران للاستفادة من النقص الدولي.
إن المنشأة التي تنتج الكبريت العنصري لا تمتلك تلقائيًا المعدات أو الخدمات اللوجستية أو علاقات العملاء اللازمة لتوريد حمض الكبريتيك. وبالمثل، فإن حمض الكبريتيك الناتج في مصهر النحاس قد يكون ملتزمًا بالفعل لعملاء محليين أو لعمليات صناعية متكاملة.
وتعتمد الفرصة التجارية على مكان إنتاج المادة، والشكل الذي تنتج به، والتكلفة التي يمكن أن تصل بها إلى المشتري.
الأسعار المرتفعة لا تعني تلقائياً زيادة إيرادات الصادرات الإيرانية
للوهلة الأولى، يبدو أن النقص العالمي في الكبريت سيكون في صالح دولة تتمتع بطاقة إنتاجية راسخة.
وإذا كان المشتري مستعدًا لدفع عدة أضعاف الأسعار التاريخية، فإن أحجام التصدير المتواضعة قد تحقق إيرادات إضافية.
ولكن قدرة إيران على الاستفادة من هذه الزيادة تقيدها عدة عوامل.
الأول هو الإنتاج نفسه. ونظرًا لأن جزءًا كبيرًا من الكبريت في إيران يُستخلص من عمليات النفط والغاز، فإن الاضطرابات في التكرير أو معالجة الغاز أو البنية التحتية ذات الصلة يمكن أن تؤدي مباشرة إلى تقليل إنتاج الكبريت المتاح.
الثاني هو الخدمات اللوجستية.
فالكبريت المنتَج في جنوب إيران لا يزال يتعين عليه الوصول إلى العملاء عبر أنظمة تخزين ومناولة ونقل فعالة. ويمكن للقيود البحرية وتوافر السفن وتكاليف التأمين وعمليات الموانئ أن تغير جوهريًا من اقتصاديّات الصفقة.
الثالث هو الوصول التجاري.
قد تمنع العقوبات والقيود المصرفية ومتطلبات الأطراف المقابلة وترتيبات الدفع الموردين الإيرانيين من الوصول إلى نفس العملاء والأسعار المتاحة للمصدرين الآخرين.
وحتى عندما يكون المشتري مستعدًا لشراء الكبريت، فإن الإيرادات الفعلية للبائع تعتمد على الخصم المطلوب وشروط التسليم وتكاليف إتمام الصفقة.
ويمكن أن يؤدي هذا إلى فارق كبير بين المؤشر المرجعي الدولي والسعر الفعلي الذي يتلقاه المنتج الإيراني.
على سبيل المثال، فإن سعر السوق المعروض البالغ 900$ للطن لا يعني أن المنتج يمكنه تحقيق 900$ في منشأته. إذ يجب أخذ أجور الشحن والتمويل والتأمين والمناولة والخصومات التعاقدية والتكاليف الأخرى في الاعتبار قبل تقدير العائد الصافي القابل للتحقيق.
وهناك أيضًا تكلفة فرصة بديلة محلية.
فالكبريت المخصص للتصدير لا يمكن استخدامه في الوقت نفسه لتصنيع حمض الكبريتيك للصناعات المحلية. وحيثما يدعم إنتاج الحمض المحلي أنشطة ذات قيمة أعلى، قد لا يكون تصدير المادة الخام الخيار الأكثر جاذبية لاستخدام المعروض المتاح.
ولذلك، فإن المقارنة المناسبة ليست مجرد سعر الكبريت في الخارج مقابل سعر بيعه المحلي.
بل هي القيمة الصافية لتصدير الكبريت مقابل تحويله أو استهلاكه محليًا، بعد احتساب تكاليف المعالجة والوصول إلى السوق والمخاطر المنطوية على ذلك.
قد تكون الفرصة الأكثر أهمية في حمض الكبريتيك
قد تكمن الميزة الأكثر استدامة لإيران بدرجة أقل في بيع كبريت إضافي وبدرجة أكبر في تحسين كيفية تحويل وتوزيع النواتج الثانوية الصناعية الحاوية على الكبريت.
وَيُوضّح إنتاج حمض الكبريتيك سبب ذلك.
يمكن تحويل الكبريت المستخلص إلى حمض عبر عمليات صناعية راسخة. كما يمكن لمصاهر النحاس احتجاز ثاني أكسيد الكبريت من غازات العادم واستخدامه كلقيم.
المسار الثاني ذو أهمية خاصة لقطاع التعدين في إيران لأنه يمكن أن يجمع بين الامتثال البيئي والإنتاج الصناعي.
يمكن لتحسين احتجاز ثاني أكسيد الكبريت أن يقلل من الانبعاثات مع إنتاج حمض قابل للاستخدام. وحيثما وجد سوق مناسب في الجوار، يمكن توريد هذا الحمض لعمليات التعدين أو الأسمدة أو العمليات الكيميائية الأخرى.
ومع ذلك، فإن نقل حمض الكبريتيك يتطلب متطلبات أكثر بكثير مقارنة بالكبريت الصلب.
فهو شديد التآكل ويتطلب صهاريج مناسبة ومعدات مناولة ومشغلين مدربين وأنظمة نقل متخصصة. ويمكن أن يصبح التسليم لمسافات طويلة مكلفًا، ولا سيما عندما تكون الخدمات اللوجستية للإعادة غير كفؤة.
ونتيجة لذلك، يمكن أن يكون موقع مصنع حمض الكبريتيك بالنسبة لعملائه بنفس أهمية طاقته الإنتاجية الاسمية.
بالنسبة لإيران، يشير هذا إلى عدة مجالات عملية للبحث والاستقصاء.
في مناطق النحاس الراسخة، قد يؤدي إنتاج الحمض المتكامل إلى تحسين اقتصاديّات الصهر ومعالجة المعادن القريبة.
في المناطق المنتجة للمواد الكيميائية، يمكن لتوريد الكبريت الموثوق والتحويل الكفء للحمض أن يعززا الإمداد المحلي.
وحيثما يكون المنتجون والمستهلكون مفصولين جغرافيا، قد يكون للتخزين المتخصص واللوجستيات الكيميائية قيمة تجارية.
وهذه ليست فرصًا استثمارية تلقائية. إذ يعتمد كل منها على الطاقة الإنتاجية المؤكدة، والطلب من العملاء، وتكاليف التشغيل، والمتطلبات البيئية، والوصول الفعلي إلى السوق.
لكنها تمثل مسألة صناعية أكثر جوهرية مما إذا كانت إيران تستطيع تصدير أطنان إضافية من الكبريت خلال ارتفاع مؤقت في الأسعار.
وتعتمد قيمة السلسلة على مدى كفاءة ربط الكبريت المستخلص بالطلب في مراحل ما بعد الإنتاج.
ما يجب على الشركات مراقبته لاحقاً
يتأثر سوق الكبريت حاليًا بكل من القيود الجيوسياسية وقدرة المستهلكين الصناعيين على تحمل أسعار أعلى.
بالنسبة للشركات التي تقيم وضع إيران، هناك عدة مؤشرات تستحق اهتمامًا خاصًا.
مدى توافر التصدير وظروف الشحن. إن التغيرات في حركة المرور عبر مضيق هرمز مهمة، لكن التحركات الفعلية لشحنات الكبريت توفر معلومات أكثر قيمة من تدفقات النفط الخام الرئيسية. وتتشارك السوقان مخاطر البنية التحتية دون أن تكون لديهما أنماط لوجستية أو استخلاص متماثلة.
الفروق الإقليمية في الأسعار. تكشف أسعار FOB في الخليج، والأسعار الواصلة في الأسواق الآسيوية والأفريقية، وتكلفة الإمدادات البديلة، عن الأماكن التي يظل فيها النقص ذا أهمية تجارية.
معدلات إنتاج الأسمدة. إذا استمر منتجو الفوسفات في تقليص العمليات، فقد يضعف الطلب على الكبريت حتى دون انتعاش ملموس في صادرات الخليج.
نشاط معالجة النحاس والنيكل. يمكن لارتفاع أسعار المعادن أن يدعم العمليات الكثيفة الاستهلاك للحمض، لكن ارتفاع تكاليف المعالجة قد يجبر في النهاية على إجراء تعديلات في الإنتاج.
الطاقة الإنتاجية الإيرانية في المراحل اللاحقة. يحدد التوافر التشغيلي لوحدات استخلاص الكبريت ومصانع حمض الكبريتيك والتخزين الصناعي وسعة النقل مقدار القيمة التي يمكن لإيران الاحتفاظ بها محليًا.
جدوى التجارة. بالنسبة لصفقة فردية، تظل الأسئلة الحاسمة هي ما إذا كانت المادة متوفرة، وما إذا كان المشتري قادرًا على شرائها قانونيًا وعمليًا، وما إذا كان التسليم مجديًا تجاريًا.
ستساعد هذه المؤشرات في التمييز بين فرصة تجارية مؤقتة مدفوعة بالنقص والتغيير طويل الأجل في اقتصاديّات إنتاج الكبريت وحمض الكبريتيك.
صدمة عرض تكشف عن مسألة صناعية أكبر
يظهر اضطراب الكبريت لعام 2026 مدى الترابط الوثيق بين قطاعات الطاقة والتعدين والزراعة.
يمكن للقيود المفروضة على التجارة البحرية أن تقلل من الوصول إلى مادة مُستخلصة من معالجة النفط والغاز. ويمكن لذلك النقص أن يرفع تكلفة استخراج النحاس والنيكل مع فرض ضغوط في الوقت نفسه على إنتاج أسمدة الفوسفات.
تحتل إيران عدة مواضع داخل هذه السلسلة. فهي تستخلص الكبريت من الهيدروكربونات، وتحول المواد الحاوية على الكبريت إلى مواد كيميائية صناعية، وتستهلك تلك المنتجات في التعدين والتصنيع.
وهو ما يخلق مزايا محتملة، ولكنه يخلق نقاط ضعف أيضًا.
فالأسعار العالمية العالية ذات قيمة ضئيلة للمنتج الذي لا يستطيع تسليم منتجه. وبالمثل، فإن الإنتاج الوفير من الكبريت لا يحمي بالضرورة الصناعات المحلية إذا كانت قدرة التحويل أو أنظمة التوزيع غير كافية.
مع تكيّف السوق، قد تستمر الأسعار في التراجع عن ذروتها حتى مع استمرار القيود على العرض الفعلي. وبالنسبة لإيران، فإن السؤال المهم ليس ما إذا كان الكبريت سيظل باهظ الثمن إلى المدى البعيد.
بل هو ما إذا كانت البلاد تستطيع تحقيق الاستفادة الأفضل من الكبريت الذي تنتجه بالفعل—من خلال معالجة موثوقة، وتكامل صناعي أقوى، ووصول مجدٍ تجاريًا إلى العملاء.
قد تظل هذه الفرصة قائمة ومهمة حتى بعد وقت طويل من انحسار الاضطراب الفوري في مضيق هرمز.
المصادر والمزيد من القراءة
- Financial Times — التدافع على الكبريت يشكل أحدث تهديد لأسعار الغذاء العالمية، أكتوبر 13، 2026.
- ICIS — تحليل سوق الكبريت وتوقعات شهر أكتوبر 2026، أكتوبر 6، 2026.
- USGS — ملخصات السلع المعدنية 2026، إحصائيات إنتاج الكبريت.
- Reuters — التداعيات الكبريتية لحرب إيران تمتد إلى النحاس والنيكل، أبريل 17، 2026.
- S&P Global — صدمات إمدادات الكبريت تعيد تشكيل تكاليف النيكل، يوليو 14، 2026.
- هيئة المسح الجيولوجي الأمريكية (USGS) — لمحة عن صناعة المعادن في إيران، الإنتاج والسياق الصناعي.
- البنك الدولي/مؤسسة التمويل الدولية (IFC) — إرشادات البيئة والصحة والسلامة لمصانع الأسمدة الفوسفاتية، عمليات إنتاج حمض الكبريتيك والفوسفات.