9 بخشهایی که ایران در آنها با کمبود ساختاری عرضه مواجه است
فرصت سرمایهگذاری در ایران اغلب با اندازه آن توصیف میشود: جمعیت زیاد، منابع طبیعی، عمق صنعتی، موقعیت جغرافیایی و سابقه طولانی تجارت. این توصیف درست است، اما کامل نیست.
تز عمیقتر سرمایهگذاری این نیست که ایران صرفاً بزرگ است. بلکه این است که ایران در چندین بخش ضروری با کمبود ساختاری عرضه مواجه است.
کمبود ساختاری عرضه با کمبود معمولی تفاوت دارد.
یک کمبود عادی میتواند موقتی باشد: یک برداشت ضعیف، یک محموله با تأخیر، یک شوک ارزی یا یک محدودیت وارداتی. کمبود ساختاری عمیقتر است. این وضعیت به معنای وجود شکافی پایدار میان نیاز خانوارها، شرکتها، شهرها و صنایع و آن چیزی است که نظام موجود میتواند بهطور قابل اتکا تأمین کند.
این شکاف ممکن است ناشی از تحریمها، کمسرمایهگذاری، قیمتهای مختلشده، زیرساختهای فرسوده، تأمین مالی ضعیف، مقرراتگذاری ناکارآمد، تنش آبی، تلفات انرژی، وابستگی به واردات، فساد یا کنترل دولتی باشد. نتیجه یکسان است: تقاضا از بین نمیرود؛ بلکه به تقاضای برآوردهنشده، بهتعویقافتاده، جایگزینشده، غیررسمی یا بیشازحد گران تبدیل میشود.
برای سرمایهگذاران، نقطه جذاب ایران همینجاست.
هر کمبودی قابل سرمایهگذاری نیست. برخی کمبودها در یارانهها، کنترل سیاسی، توان پرداخت ضعیف یا طرفهای معامله حساس از نظر حقوقی گرفتار میشوند. اما اگر چهار شرط وجود داشته باشد، برخی کمبودها میتوانند به فرصتهای جدی سرمایهگذاری تبدیل شوند:
- نیاز ساختاری باشد، نه موقتی؛
- خریدار توان پرداخت داشته باشد یا دولت ملزم به پرداخت باشد؛
- راهحل، یک گلوگاه واقعی را کاهش دهد؛
- پروژه بدون ریسک غیرقابلقبول در زمینه انطباق، ارز یا طرف معامله.
قابل اجرا باشد.
این مقاله ۹ بخشی را شناسایی میکند که ایران در آنها با کمبود ساختاری عرضه مواجه است؛ بخشهایی که یک سرمایهگذار جدی، در صورت بازتر شدن کشور، افزایش امکان تأمین مالی یا گسترش ارتباطات تجاری، ابتدا به آنها توجه خواهد کرد.
تز اصلی
ایران با کمبود تقاضا مواجه نیست؛ با کمبود عرضه قابل اتکا مواجه است.
ایران با کمبود مهندس مواجه نیست؛ با کمبود تجهیزات سرمایهای مدرن، تأمین مالی و شرایط عملیاتی باثبات مواجه است.
ایران با کمبود شهر مواجه نیست؛ با کمبود فضای شهری مقرونبهصرفه، کارآمد و برخوردار از خدمات مواجه است.
ایران با کمبود مصرف آب مواجه نیست؛ با کمبود بهرهوری آب مواجه است.
ایران با کمبود منابع انرژی مواجه نیست؛ با کمبود برق قابل اتکا در محل مصرف مواجه است. ایران با کمبود پزشک یا بیمارستان مواجه نیست؛ با کمبودزنجیرههای تأمین پزشکی
قابل اعتماد، تجهیزات پیشرفته، کیفیت پایدار دارو و دسترسی مقرونبهصرفه مواجه است.
تز سرمایهگذاری در ایران از جایی آغاز میشود که تحلیلگر دیگر نمیپرسد «ایران چه دارد؟» و بهجای آن میپرسد «نظام ایران در کجا نمیتواند آنچه را اقتصاد از پیش به آن نیاز دارد، تأمین کند؟»
این همان نقشه کمبود ساختاری عرضه است.
| مرور سریع | بخش | کمبود ساختاری عرضه | اهمیت موضوع |
|---|---|---|---|
| رویکرد سرمایهگذاری | قابلیت اطمینان برق و شبکه | کسری برق، خاموشی و انعطافپذیری ضعیف | صنعت بدون برق قابل اتکا نمیتواند توسعه یابد |
| تولید پراکنده، خورشیدی، ذخیرهسازی، خدمات شبکه و برق پشتیبان صنعتی | آب و بهرهوری منابع | کمبود، نشت، مصرف بیرویه و نظامهای ضعیف بازاستفاده | آب در حال تبدیل شدن به محدودیتی جدی برای شهرها و کشاورزی است |
| تصفیه، بازاستفاده، نمکزدایی، فناوری آبیاری و پایش | سلامت و زنجیرههای تأمین پزشکی | کمبود دارو، شکاف تجهیزات و مشکلات کیفی | Medical devices, diagnostics, pharma inputs, hospital equipment |
| ماشینآلات صنعتی و نگهداری | فرسودگی موجودی سرمایه و کمبود قطعات یدکی | کارخانههای موجود پیش از توسعه به نوسازی نیاز دارند | ماشینآلات، نگهداری و تعمیرات، اتوماسیون، حسگرها و توزیع قطعات |
| لجستیک، انبارداری و زنجیره سرد | اصطکاک در مسیرها، ذخیرهسازی ضعیف و ریسک بالای فسادپذیری | تجارت و نظامهای غذایی به جابهجایی وابستهاند | انبارداری، زنجیره سرد، پشتیبانی گمرکی و لجستیک کریدوری |
| مسکن مقرونبهصرفه و زیرساخت شهری | فشار اجاره، فرسودگی موجودی مسکن و استطاعتپذیری ضعیف | مسکن درآمد خانوار را جذب میکند و فشار اجتماعی ایجاد میکند | مسکن اجارهای، پیشساخته، بهسازی و خدمات شهری |
| نظامهای غذایی و بهرهوری کشاورزی | کشاورزی آببر و محدودیت نهادهها | امنیت غذایی به بهرهوری وابسته است، نه صرفاً به میزان تولید | گلخانهها، آبیاری، بذر، ذخیرهسازی و فرآوری |
| زیرساخت دیجیتال و اتصال سازمانی | ناپایداری اینترنت، عمق ضعیف خدمات ابری و ریسک سایبری | خدمات مدرن به اتصال پایدار و نظامهای دادهای تابآور نیاز دارند | رایانش ابری، امنیت سایبری، شبکههای سازمانی و اتصال پشتیبان |
| تأمین مالی تجارت، انطباق و زیرساخت اعتماد | اصطکاک بانکی و شفافیت ضعیف طرفهای معامله | سرمایه بدون اعتماد و راستیآزمایی نمیتواند جابهجا شود | راستیآزمایی موشکافانه، حساب امانی، تأمین مالی تجارت، بیمه و پلتفرمهای انطباق |
1. قابلیت اطمینان برق و شبکه
ایران منابع عظیم انرژی دارد، اما این به معنای برخورداری از برق قابلاعتماد نیست.
این یکی از پارادوکسهای اصلی اقتصاد ایران است. کشوری با ذخایر قابلتوجه گاز و نفت همچنان با کمبودهای مکرر برق، قطعی برق صنایع و فشارهای فصلی مواجه است. مشکل فقط ظرفیت تولید نیست؛ کل نظام برق با چالش مواجه است: تخصیص سوخت، بهرهوری نیروگاهها، محدودیتهای شبکه، اوج تقاضا، تلفات انتقال، تجهیزات فرسوده، اختلالات قیمتی و کمبود سرمایهگذاری.
برای سرمایهگذاران، کمبود عرضه برق فقط مسئلهای مربوط به بخش انرژی نیست؛ بلکه محدودیتی در سراسر اقتصاد است.
اگر برق قطع شود، کارخانهها نمیتوانند تولید خود را برنامهریزی کنند. زنجیرههای سرد در صورت از کار افتادن تجهیزات تبرید قادر به فعالیت نیستند. مراکز داده بدون سیستمهای پشتیبان و افزونگی نمیتوانند کار کنند. بیمارستانها، آسانسورها، پمپهای آب، سامانههای خردهفروشی و مراکز لجستیکی همگی به قابلیت اطمینان برق وابستهاند.
این امر قابلیت اطمینان انرژی را به یکی از گلوگاههای باارزش بالا در ایران تبدیل میکند.
این فرصت به نیروگاههای بزرگ محدود نمیشود. در واقع، فرصتهای اولیه واقعبینانهتر ممکن است کوچکتر و پراکندهتر باشند:
- سامانههای خورشیدی صنعتی،
- پشتیبان ترکیبی خورشیدی-گازی،
- ذخیرهسازی باتری،
- سامانههای مدیریت انرژی،
- سرمایش کارآمد،
- نرمافزارهای پاسخگویی به تقاضا،
- ریزشبکههای خصوصی،
- برق پشتیبان صنعتی،
- کنتورهای هوشمند،
- تجهیزات کنترل کیفیت برق،
- و نگهداری از داراییهای تولید برق موجود.
The key investor insight is that Iran’s power shortage is not just a supply problem. It is also a flexibility problem.
شبکه به ظرفیت قابلاعتماد بیشتر در ساعات اوج مصرف، مصرف کارآمدتر، سیگنالهای قیمتی بهتر و مشارکت بیشتر بخش خصوصی در حوزههایی که مقررات اجازه میدهد نیاز دارد.
تز سرمایهگذاری: در اقتصادی که قطعی برق در همه بخشها هزینههای پنهان ایجاد میکند، برق قابلاعتماد به خدمتی ممتاز تبدیل میشود.
محدودیت اصلی: قیمتگذاری انرژی، مقررات، کنترل دولتی، تخصیص سوخت و انضباط پرداخت.
بهترین رویکرد اولیه: قابلیت اطمینان برق کسبوکاربهکسبوکار برای شهرکهای صنعتی، مراکز لجستیکی، بیمارستانها، انبارهای سرد و تولیدات با ارزش بالا.
2. آب و بهرهوری منابع
آب راهبردیترین محدودیت داخلی ایران است.
این موضوع صرفاً مسئلهای زیستمحیطی نیست؛ بلکه مسئلهای اقتصادی، کشاورزی، صنعتی، شهری و سیاسی است. تنش آبی بر تولید غذا، رشد شهرها، مکانیابی صنایع، مهاجرت، ثبات اجتماعی و زیرساختهای عمومی اثر میگذارد.
این مشکل ساختاری است، زیرا الگوهای تقاضا بر پایه فرضهایی شکل گرفتهاند که دیگر اعتبار ندارند. کشاورزی در مقایسه با بهرهوری اقتصادی خود آب بیش از حد مصرف میکند. از منابع آب زیرزمینی بیش از ظرفیت برداشت شده است. شبکههای شهری آب هدر میدهند. برخی صنایع در استانهای دچار تنش آبی مستقر شدهاند. چرخههای خشکسالی شدیدتر شدهاند و فشار اقلیمی در حال افزایش است. این نظام به بهرهوری نیاز دارد، نه صرفاً عرضه بیشتر.
این وضعیت نقشهای دشوار اما قدرتمند برای سرمایهگذاری ایجاد میکند.
فرصت صرفاً «پروژههای آب» نیست؛ بلکه بهرهوری آب است:
- آبیاری قطرهای و دقیق،
- کشاورزی گلخانهای،
- تصفیه و بازاستفاده از فاضلاب،
- بازیافت آب صنعتی،
- نمکزدایی در مناطق ساحلی،
- تشخیص نشت،
- اندازهگیری هوشمند،
- پایش آبهای زیرزمینی،
- سامانههای کشت کممصرف آب،
- بهرهوری پمپاژ،
- بازسازی شبکههای شهری،
- و تحلیل ریسک آب برای سرمایهگذاران و بهرهبرداران صنعتی.
آب همچنین معیاری برای انتخاب مکان است. برخی استانها ممکن است بهدلیل زمین، نیروی کار یا منابع معدنی جذاب به نظر برسند، اما زمانی که دسترسی به آب بهدرستی در قیمتگذاری لحاظ شود، جذابیت خود را از دست بدهند. سرمایهگذارانی که ریسک آب را نادیده میگیرند ممکن است در ظرفیتی سرمایهگذاری کنند که در نهایت بلااستفاده بماند.
قویترین فرصتهای مرتبط با آب احتمالاً در نقطه تلاقی کشاورزی، صنعت و زیرساختهای شهری قرار دارند. خریدار ممکن است یک شهر، کارخانه، تولیدکننده مواد غذایی، شرکت معدنی یا پروژه دولتی-خصوصی باشد.
تز سرمایهگذاری: کمبود آب، تقاضا برای بهرهوری، بازاستفاده، پایش و مدلهای جدید تولید را به وجود میآورد.
محدودیت اصلی: تعرفهها، خرید دولتی، نهادهای پراکنده و حساسیت سیاسی پیرامون تخصیص آب.
بهترین رویکرد اولیه: فناوریهای صرفهجویی آب با کاهش مستقیم هزینهها برای کشاورزی، صنعت و خدمات شهری.
3. سلامت و زنجیرههای تأمین پزشکی
ایران در مقایسه با بسیاری از بازارهای نوظهور، نظام سلامت نسبتاً گستردهای دارد. این کشور پزشک، بیمارستان، دانشگاه، شرکتهای دارویی و پوشش بیمهای گسترده دارد. مشکل، نبود زیرساخت سلامت نیست؛ بلکه قابلیت اطمینان، کیفیت، دسترسی و تابآوری زنجیره تأمین است.
به همین دلیل، سلامت در ایران باید بهعنوان کمبود ساختاری عرضه، نه صرفاً توسعهنیافتگی، تحلیل شود.
کشور میتواند طیف گستردهای از خدمات را ارائه کند، اما بیماران و ارائهدهندگان خدمات همچنان با کمبود برخی داروها، مواد اولیه وارداتی، تجهیزات پزشکی، ابزارهای تشخیصی، تجهیزات پیشرفته بیمارستانی و اقلام مصرفی باکیفیت مواجهاند. محدودیتهای ارزی، اصطکاک پرداخت مرتبط با تحریمها، مشکلات خرید، کنترل قیمت و فشار نقدینگی همگی زنجیره تأمین را تضعیف میکنند.
تقاضا در این حوزه غیرقابلاختیار است. مردم ممکن است در بحران خریدهای بسیاری را به تعویق بیندازند، اما همچنان به داروهای سرطان، انسولین، تجهیزات دیالیز، تصویربرداری تشخیصی، ابزارهای جراحی، مواد آزمایشگاهی، تجهیزات قلبی، خدمات دندانپزشکی و اقلام مصرفی بیمارستانی نیاز دارند.
فرصت قابلسرمایهگذاری فقط در بیمارستانها نیست، بلکه در زیرساختهای پشتیبان سلامت نیز وجود دارد:
- توزیع تجهیزات پزشکی،
- آزمایشگاههای تشخیصی،
- تجهیزات تصویربرداری،
- نگهداری بیمارستانها،
- مواد اولیه دارویی،
- لجستیک دارویی زنجیره سرد،
- داروهای ژنریک با کنترل کیفیت،
- اقلام مصرفی پزشکی،
- پزشکی از راه دور برای مناطق کمبرخوردار،
- سامانههای دیجیتال بیمارستانی،
- و مراکز مراقبت تخصصی.
اما سلامت حوزهای سیاسی نیز هست. قیمتگذاری، بازپرداخت هزینهها، مجوز واردات، پوشش بیمهای و تخصیص ارز میتوانند بیش از خود تقاضا بر سودآوری اثر بگذارند.
تز سرمایهگذاری: تقاضای سلامت ساختاری است، اما عرضه بهدلیل محدودیت مالی، اصطکاک واردات، کنترل کیفیت و تجهیزات فرسوده با محدودیت مواجه است.
محدودیت اصلی: بازپرداخت هزینهها، کنترل قیمت، رعایت تحریمها و تأییدیههای مقرراتی.
بهترین رویکرد اولیه: ابزارهای تشخیصی، نگهداری تجهیزات، اقلام مصرفی، لجستیک دارویی و زنجیرههای تأمین تخصصی که در آنها کیفیت و قابلیت اطمینان اهمیت دارد.
4. ماشینآلات صنعتی، قطعات یدکی و نگهداری
ایران از یک پایه صنعتی واقعی برخوردار است. دقیقاً به همین دلیل، کمبود ماشینآلات اهمیت دارد.
بسیاری از بازارهای نوظهور به کارخانه نیاز دارند. ایران از قبل کارخانههایی در حوزههای فولاد، پتروشیمی، فرآوری مواد غذایی، سیمان، خودروسازی، لوازم خانگی، معدن، نساجی، داروسازی و مصالح ساختمانیدارد. مسئله این است که بخش بزرگی از این پایه صنعتی سالها تحت تحریم، کمبود سرمایه، فشار جایگزینی واردات و تعمیرات بداهه فعالیت کرده است.
پس از هرگونه بهبود در دسترسی، نخستین فرصت صنعتی همیشه ساخت کارخانههای جدید نیست؛ بلکه کارآمدتر کردن کارخانههای موجود است.
کمبود ساختاری در این حوزهها وجود دارد:
- قطعات یدکی،
- ماشینآلات CNC،
- پمپها و کمپرسورها،
- اتوماسیون صنعتی،
- سیستمهای کنترل،
- حسگرها،
- یاتاقانها و قطعات دقیق،
- ماشینآلات بستهبندی،
- سیستمهای کنترل کیفیت،
- ارتقای بهرهوری انرژی،
- نگهداری پیشبینانه،
- و نرمافزارهای نوین تولید.
این حوزه فرصتی باکیفیت است، زیرا خریدار اغلب از قبل در حال فعالیت است. توجیه اقتصادی آن را میتوان محاسبه کرد: توقفهای کمتر، مصرف انرژی پایینتر، بازده بیشتر، کیفیت بهتر، ضایعات کمتر و آمادگی برای صادرات.
سرمایهگذار لازم نیست فقط روی تقاضای آینده شرطبندی کند. این تقاضا همین حالا در خطوط تولید ناکارآمد وجود دارد.
این بخش همچنین پلی میان اقتصاد قدیمی ایران و گشایشهای آینده است. اگر تحریمها کاهش یابند یا کانالهای تجاری بهبود پیدا کنند، کارخانهها بهسرعت به نوسازی نیاز خواهند داشت. اگر تحریمها ادامه پیدا کنند، تعمیرات داخلی، مهندسی معکوس و قطعات جایگزین همچنان ارزشمند خواهند بود.
تز سرمایهگذاری: پایه صنعتی ایران تقاضای مستمری برای نوسازی، تعمیرات، قطعات یدکی و بهرهوری ایجاد میکند.
محدودیت اصلی: مجوزهای واردات، تجهیزات حساس به تحریم، دسترسی به ارز و طرفهای معامله وابسته به دولت در صنایع سنگین.
بهترین رویکرد اولیه: کارخانههای بخش خصوصی که به ارتقای قابلاندازهگیری بهرهوری نیاز دارند، بهویژه در صنایع فرآوری مواد غذایی، بستهبندی، شیمیایی، مصالح ساختمانی و تولید سبک.
5. لجستیک، انبارداری و زنجیره سرد
جغرافیای ایران ارزشمند است، اما جغرافیا بهتنهایی کارایی لجستیکی ایجاد نمیکند.
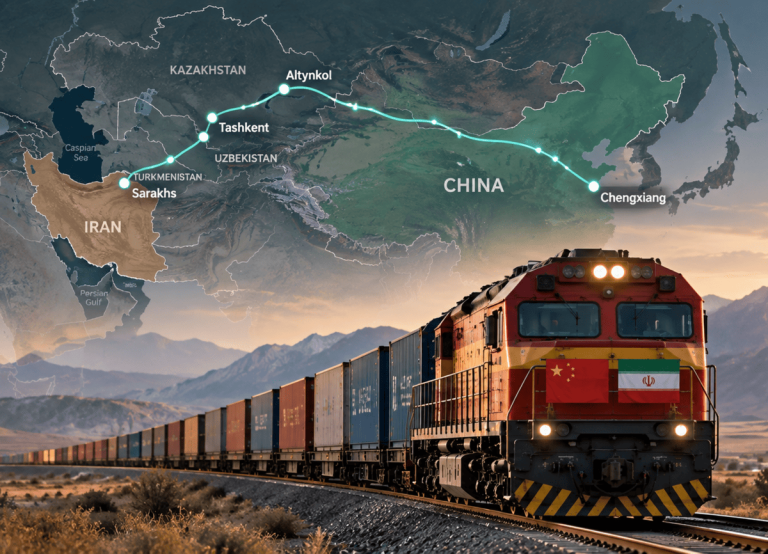
این کشور میان خلیج فارس، دریای خزر، آسیای مرکزی، ترکیه، عراق، افغانستان، قفقاز و مسیر اقیانوس هند از طریق چابهار قرار دارد. روی نقشه، این موقعیت شبیه یک سکوی طبیعی لجستیکی است. اما در عمل، لجستیک به جادهها، راهآهن، بنادر، گمرک، انبارداری، سردخانه، بیمه، مستندسازی و سامانههای پرداخت وابسته است.
ایران از ظرفیت کریدوری برخوردار است، اما با اصطکاک کریدوری نیز مواجه است.
کمبود ساختاری در این حوزهها دیده میشود:
- انبارداری مدرن،
- ظرفیت زنجیره سرد،
- مناوله کانتینری،
- بندرهای خشک،
- لجستیک انبارهای گمرکی،
- کارگزاری گمرکی،
- نوسازی ناوگان،
- قابلیت مشاهده مسیر،
- نرمافزارهای لجستیکی،
- حملونقل با کنترل دما،
- انبارش متصل به بندر،
- و توزیع آخرینمایل خارج از شهرهای بزرگ.
این موضوع اهمیت دارد، زیرا لجستیک بافت پیونددهنده یک گشایش اقتصادی است. اگر تجارت افزایش یابد، گلوگاههای لجستیکی پیش از ساختهشدن کارخانهها ظاهر میشوند. اگر صادرات مواد غذایی رشد کند، زنجیره سرد ضروری میشود. اگر واردات دارو افزایش یابد، کنترل دما اهمیت پیدا میکند. اگر تجارت الکترونیکی گسترش یابد، انبارداری و توزیع باید بهبود پیدا کند.
لجستیک همچنین یکی از شفافترین راهها برای مشارکت در دیدگاه کریدوری ایران است، بدون آنکه مستقیماً در معرض ریسکهای کالایی، سیاسی یا صنعتی قرار گرفت.
مهمترین کریدورهایی که باید زیر نظر داشت عبارتاند از:
- چابهار برای ترانزیت اقیانوس هند و مسیرهای شرقی،
- بندرعباس و قشم برای تجارت مرتبط با خلیج فارس،
- انزلی و مازندران برای مسیرهای دریای خزر،
- ارس و ماکو برای تجارت شمالغرب،
- اروند، مهران و قصرشیرین برای جریانهای تجاری مرتبط با عراق،
- سرخس و اینچهبرون برای آسیای مرکزی،
- و شهر فرودگاهی امام خمینی برای بار هوایی با ارزش بالا.
تز سرمایهگذاری: ظرفیت تجاری ایران بدون نوسازی لجستیک محقق نخواهد شد.
محدودیت اصلی: پیچیدگی گمرکی، تحریمها، بیمه، اپراتورهای پراکنده و هماهنگی بخش عمومی در بنادر و راهآهن.
بهترین رویکرد اولیه: زنجیره سرد، انبارداری گمرکی، لجستیک ویژه هر کریدور، لجستیک دارویی و زنجیرههای تأمین مواد غذایی آماده صادرات.
6. مسکن مقرونبهصرفه و زیرساخت شهری
ایران صرفاً با مشکل بازار مسکن مواجه نیست؛ این کشور با مشکل استطاعتپذیری مسکن و زیرساخت شهری روبهرو است.
مسکن به دارایی تدافعی، پوششی در برابر تورم، کانون فشار اجتماعی و بار هزینهای برای خانوارها تبدیل شده است. در شهرهای بزرگ، بهویژه تهران، اجارهبها و قیمت خرید بسیار فراتر از رشد درآمد خانوارهای عادی حرکت کردهاند. همزمان، بخش زیادی از موجودی مسکن موجود فرسوده و ناکارآمد است و با نیازهای خانوادههای جوان، مستأجران، دانشجویان، کارگران و مهاجران تناسب ندارد.
کمبود ساختاری در بخش میانی بازار وجود دارد: نه برجهای لوکس و نه شعارهای دولتی، بلکه مسکن کارآمد، مقرونبهصرفه، برخوردار از خدمات و بادوام.
فرصت فقط به ساخت واحدهای مسکونی محدود نمیشود و شامل این موارد نیز هست:
- پلتفرمهای مسکن اجارهای،
- ساخت آپارتمانهای مقرونبهصرفه،
- سیستمهای ساخت پیشساخته و مدولار،
- بهسازیهای بهرهور از نظر انرژی،
- عایقکاری ساختمان،
- ارتقای آسانسورها و ایمنی،
- تأسیسات شهری،
- سیستمهای ساختمانی کممصرف از نظر آب،
- مسکن دانشجویی،
- مسکن کارگری،
- مسکن سالمندان،
- و بازآفرینی شهری پیرامون کریدورهای حملونقل.
مسئله عمیقتر این است که مسکن سرمایهای را جذب میکند که در غیر این صورت میتوانست به سرمایهگذاری مولد اختصاص یابد. وقتی خانوارها از مسکن بهعنوان پوششی برای بقا در برابر تورم استفاده میکنند، سرمایه در زمین و بتن محبوس میشود. عرضه سالمتر مسکن نهتنها شرایط زندگی را بهبود میدهد، بلکه یکی از اعوجاجهای تدافعی اقتصاد را کاهش خواهد داد.
اما این حوزه یکی از دشوارترین بخشها نیز هست. زمین، مجوزها، تأمین مالی شهرداریها، تورم، هزینه مصالح ساختمانی، کنترل اجارهبها و حساسیت سیاسی، در صورت طراحی نامناسب مدل، میتوانند بازدهی را از بین ببرند.
تز سرمایهگذاری: ایران با کمبود ساختاری مسکن شهری مقرونبهصرفه، کارآمد و برخوردار از خدمات، بهویژه برای مستأجران و خانوارهای با درآمد متوسط، مواجه است.
محدودیت اصلی: دسترسی به زمین، تورم، مجوزهای شهرداری، تأمین مالی، مقررات اجاره و نوسان هزینههای ساختوساز.
بهترین رویکرد اولیه: مسکن اجارهای هدفمند، بهسازی، مسکن کارگری، ساختوساز مدولار و سیستمهای ساختمانی کممصرف از نظر انرژی و آب.
7. نظامهای غذایی و بهرهوری کشاورزی
ایران طیف گستردهای از محصولات کشاورزی را تولید میکند، اما این نظام تحت فشار است، زیرا آب بیش از حد مصرف میکند، ارزش زیادی را از دست میدهد و به نهادههای آسیبپذیر وابسته است.
مسئله این نیست که ایران ظرفیت کشاورزی ندارد؛ مسئله این است که بخشهایی از این نظام بهصورت ساختاری نامتناسب تخصیص یافتهاند: کشت محصولات آببر در مناطق تحت تنش آبی، کمبود سردخانه، ضعف در جابهجایی پس از برداشت، مزارع پراکنده، محدودیت نهادهها و فرآوری محدود محصولات با ارزش افزوده.
فرصت غذایی ایران صرفاً «کشاورزی بیشتر» نیست. در بسیاری از موارد، تولید بیشتر به شیوه قدیمی بحران آب را تشدید خواهد کرد.
فرصت قابلسرمایهگذاری، بهرهوری بهازای هر واحد آب، زمین، انرژی و هزینه لجستیک است.
این موارد شامل موارد زیر است:
- کشاورزی گلخانهای،
- کشاورزی در محیط کنترلشده،
- آبیاری قطرهای،
- محصولات مقاوم به خشکی،
- فناوری بذر،
- مدیریت خاک،
- کشاورزی دقیق،
- انبارش سرد،
- تفکیک و درجهبندی،
- بستهبندی،
- فرآوری مواد غذایی،
- استانداردهای کیفیت صادراتی،
- رهگیری،
- و برندهای غذایی منطقهای.
ایران در زعفران، پسته، خرما، انار، گیاهان دارویی، زرشک، مرکبات، محصولات دریایی، لبنیات، غلات و غذاهای فرآوریشده از ظرفیت بالایی در زنجیره محصول برخوردار است. اما برای جذابتر شدن این زنجیرهها برای سرمایهگذاری، به ثبات، کنترل کیفیت، بستهبندی، لجستیک و دسترسی به بازار نیاز است.
تصویر کلی این است که نظام غذایی ایران باید از منطق حجم به منطق ارزش حرکت کند.
تز سرمایهگذاری: تقاضای غذا باثبات است، اما این نظام به بهرهوری آب، ذخیرهسازی، فرآوری، بستهبندی و آمادگی صادراتی نیاز دارد.
محدودیت اصلی: تنش آبی، تولید پراکنده، کنترل قیمت، واردات نهادهها و زیرساخت ضعیف زنجیره سرد.
بهترین رویکرد اولیه: تولید کمآببر، خوشههای گلخانهای، زنجیره سرد، بستهبندی و فرآوری در سطح صادرات.
8. زیرساخت دیجیتال و اتصال بنگاهها
ایران نیروی انسانی توانمندی دارد؛ از مهندسان و توسعهدهندگان گرفته تا دانشگاهها، استارتاپها، فروشندگان آنلاین، مصرفکنندگان دیجیتال و ظرفیت فنی. اما اقتصاد دیجیتال به شکلی متفاوت با کمبود ساختاری مواجه است: گشودگی قابل اتکا، اتصال تابآور، یکپارچگی مورد اعتماد در پرداخت، ظرفیت مدرن رایانش ابری و دسترسی قابل پیشبینی به ابزارهای جهانی را ندارد.
بیثباتی و محدودیتهای اینترنت مالیات پنهانی بر کل اقتصاد تحمیل میکنند. کسبوکارهای دیجیتال درآمد از دست میدهند. فریلنسرها مشتریان خود را از دست میدهند. ارائه خدمات قابل صادرات دشوارتر میشود. برنامهریزی رایانش ابری و امنیت سایبری حالت تدافعی پیدا میکند. شرکتها بهجای مقیاسپذیری، فعالیت خود را بر مبنای عدمقطعیت بنا میکنند.
این وضعیت دو نوع فرصت متفاوت ایجاد میکند.
نخست، فرصتهای معمول دیجیتال:
- خدمات رایانش ابری،
- امنیت سایبری،
- نرمافزارهای سازمانی،
- سامانههای ERP،
- زیرساخت پرداخت،
- مراکز داده،
- اتوماسیون کسبوکار،
- نرمافزارهای لجستیکی،
- نرمافزارهای بیمارستانی،
- اینترنت اشیای صنعتی،
- و زیرساخت تجارت الکترونیکی.
دوم، فرصتهای تابآوری:
- اتصال پشتیبان،
- افزونگی رایانش ابری داخلی،
- شبکههای امن سازمانی،
- نرمافزارهای قابل استفاده در حالت آفلاین،
- حفاظت از دادهها،
- مدیریت ریسک سایبری،
- و سامانههای تداوم فعالیت برای بانکها، بیمارستانها، شرکتهای لجستیکی و کارخانهها.
بازار دیجیتال ایران فقط تحت تأثیر تحریمها محدود نشده است؛ حکمرانی نیز آن را محدود کرده است. این امر سرمایهگذاری در اینترنت مصرفکننده را آسیبپذیرتر میکند. زیرساخت سازمانی ممکن است برای سرمایهگذاری مناسبتر باشد، زیرا کسبوکارها حتی در محیطهای محدودشده نیز به تداوم فعالیت نیاز دارند.
تز سرمایهگذاری: ایران از نیروی انسانی فنی و تقاضای دیجیتال برخوردار است، اما قابلیت اتکای ضعیف اتصال و زیرساخت سازمانی، کمبود ساختاری ایجاد کردهاند.
محدودیت اصلی: کنترلهای اینترنتی، تحریمهای نرمافزاری و خدمات رایانش ابری، انزوای پرداخت و بیثباتی مقرراتی.
بهترین رویکرد اولیه: نرمافزارهای سازمانی، امنیت سایبری، تابآوری رایانش ابری، سامانههای صنعتی و زیرساخت دیجیتال B2B.
9. هوشمندی بازار، انطباق و زیرساخت اعتماد
نهمین بخش دارای کمبود ساختاری، یک صنعت متعارف نیست؛ بلکه لایهای است که بر فراز همه صنایع قرار دارد.
ایران فقط در برق، آب، مراقبتهای سلامت، لجستیک، ماشینآلات، مسکن، نظامهای غذایی و زیرساخت دیجیتال با کمبود مواجه نیست؛ بلکه با کمبود هوشمندی قابل اتکای بازار نیز روبهرو است.
این یکی از کممشهودترین، اما تعیینکنندهترین محدودیتها برای سرمایهگذاران است.
یک سرمایهگذار خارجی میتواند نسبتاً سریع تقاضا را در ایران شناسایی کند. پرسشهای دشوارتر پس از آن مطرح میشوند:
چه کسی شرکت پشت این فرصت را کنترل میکند؟
کدام طرفهای معامله از نظر تجاری واقعیاند و کدامیک شرکتهای پوششیِ مرتبط با ساختار سیاسی هستند؟
کدام مسیرها واقعاً کارآمدند؟
کدام استانها برای یک بخش مشخص، قابلیت سرمایهگذاری دارند؟
کدام کمبودها موقتی و کدامیک ساختاری هستند؟
کدام شرکتها توان تحویل دارند؟
کدام ریسکها مرتبط با تحریم، کدام مرتبط با ارز و کدام صرفاً ریسک اجرایی هستند؟
کدام شریک محلی مفید است و کدامیک خطرناک؟
کدام فرصت واقعی است و کدامیک فقط در یک ارائه وجود دارد؟
اینجاست که ایران دشوار میشود.
ایران فرصتهای بسیاری دارد، اما محیط اطلاعاتی آن پراکنده است. دادههای عمومی ناقصاند. تحلیلهای انگلیسیزبان اندکاند. آمار رسمی اغلب به تفسیر نیاز دارد. مالکیت شرکتها ممکن است شفاف نباشد. شبکههای کسبوکار محلی رابطهمحورند. دانش بخشها میان وزارتخانهها، بازیگران استانی، تشکلهای تجاری، کارگزاران، شرکتهای صنعتی و کانالهای غیررسمی پراکنده است.
در نتیجه، سرمایهگذاران پیش از مواجهه با شکاف سرمایه، با شکاف اعتماد روبهرو میشوند.
لایه مفقود، یک بروشور مشاورهای دیگر نیست؛ بلکه یک نظام منضبط هوشمندی است که بتواند جغرافیا، بخشها، شرکتها، زیرساخت، سیاست، میزان مواجهه با تحریمها و واقعیت تجاری را در یک نقشه قابل استفاده به هم پیوند دهد.
این لایه اهمیت دارد، زیرا هر فرصت دیگری به آن وابسته است.
پروژههای برق به شفافیت طرفهای معامله نیاز دارند.
پروژههای آب به درک سیاسی و جغرافیایی محلی نیاز دارند.
زنجیرههای تأمین مراقبتهای سلامت به دانش مقرراتی و وارداتی نیاز دارند.
نوسازی صنعتی به راستیآزمایی در سطح کارخانه نیاز دارد.
لجستیک به هوشمندی مسیرها نیاز دارد.
مسکن به شناخت زمین و مدیریت شهری نیاز دارد.
نظامهای غذایی به نقشهبرداری زنجیره محصول نیاز دارند.
زیرساخت دیجیتال به تحلیل مقرراتی و اتصال نیاز دارد.
بدون این لایه هوشمندی، سرمایهگذاران یا بیش از حد کند عمل میکنند یا ریسکهای نادرستی میپذیرند.
به همین دلیل، مهمترین شکاف بازار ایران ممکن است درون یک بخش خاص نباشد؛ بلکه فقدان دروازهای مورد اعتماد برای درک کل نقشه فرصتها باشد.
برای سرمایهگذاران جدی، ایران بازاری نیست که بتوان با فرضیات وارد آن شد؛ بازاری است که باید از مسیر راستیآزمایی وارد آن شد.
نیاز واقعی شامل موارد زیر است:
- نقشهبرداری از فرصتها در سطح بخش،
- هوشمندی سرمایهگذاری استانبهاستان،
- غربالگری شرکتها و طرفهای معامله،
- تحلیل زیرساخت و کریدورها،
- آگاهی از تحریمها و الزامات انطباق،
- ارزیابی شرکای محلی،
- آمادهسازی برای ورود به بازار،
- پشتیبانی از شرایط تجاری،
- و پایش مستمر سیاستها و ریسک.
این همان نقشی است که Hormuz Group بر مبنای آن شکل گرفته است: نه فروش یک روایت ساده از فرصتهای ایران، بلکه قابلفهم کردن ایران برای سرمایه جدی.
ایران با کمبود روایت مواجه نیست. آنچه کم دارد، اطلاعات ساختاریافتهای است که سیگنال را از نویز جدا کند.
این تمایز حیاتی است.
در بازاری مبهم، نخستین مزیت پول نیست؛ درک است. سرمایه بعداً میآید. سرمایهگذاری که پیش از دیگران نقشه را بفهمد، میتواند گزینشی حرکت کند، از طرفهای ضعیف اجتناب کند و تشخیص دهد کدام کمبودها واقعاً قابلیت سرمایهگذاری دارند.
تز سرمایهگذاری: نقشه فرصتهای ایران بهصورت ساختاری کمتر از حد لازم پوشش داده و تحلیل شده و راستیآزمایی آن برای افراد خارج از کشور دشوار است. سرمایه جدی پیش از حرکت به یک لایه اطلاعاتی قابلاعتماد نیاز دارد.
محدودیت اصلی: دادههای پراکنده، مالکیت مبهم، مواجهه با تحریمها، پوشش ضعیف به زبان انگلیسی و تحلیل محدود در سطح مورد نیاز سرمایهگذاران.
نقش راهبردی: نه بخشی که باید کورکورانه دنبال شود، بلکه لایه توانمندسازیای که تعیین میکند آیا بخشهای دیگر میتوانند قابلیت سرمایهگذاری پیدا کنند یا نه.
برداشت Hormuz: اطلاعات بازار یک خدمت جانبی پیرامون سرمایهگذاری در ایران نیست؛ نخستین زیرساختی است که سرمایهگذاران جدی به آن نیاز دارند.
تفاوت میان کمبود و کمبود قابلسرمایهگذاری
هر کمبودی بهطور خودکار یک فرصت نیست.
ممکن است کشوری چیزی را نداشته باشد چون مردم توان پرداخت هزینه آن را ندارند. این وضعیت همیشه قابلیت سرمایهگذاری ندارد. ممکن است کشوری چیزی را نداشته باشد چون دولت قیمت آن را پایینتر از هزینه تمامشده کنترل میکند. این مسئله ممکن است از نظر اجتماعی مهم، اما از نظر تجاری ضعیف باشد. همچنین ممکن است کمبود چیزی ناشی از مسدود بودن عرضه بهدلیل قانون باشد، نه شکست بازار. در این حالت، تغییر سیاست لازم است، نه صرفاً سرمایه.
بهترین فرصتها جایی پدیدار میشوند که پنج شرط با یکدیگر همپوشانی داشته باشند:
- تقاضا ساختاری باشد؛
- خریدار پول یا فوریت سیاسی داشته باشد؛
- راهحل، یک گلوگاه قابلاندازهگیری را کاهش دهد؛
- بخش موردنظر برای اجرای خصوصی فضا داشته باشد؛
- ریسک انطباقپذیری قابلکنترل باشد.
به همین دلیل، قابلیت اطمینان برق، زنجیرههای تأمین سلامت، لجستیک، بهرهوری آب، نگهداری صنعتی و زیرساخت اعتماد، جذابتر از بسیاری از روایتهای آشکار مصرفکننده هستند.
آنها محدودیتها را حل میکنند، نه اینکه صرفاً به دنبال تقاضا باشند.
سرمایه اولیه احتمالاً به کجا خواهد رفت
اگر ایران بازتر شود، سرمایه بهطور برابر وارد همه بخشها نخواهد شد.
توالی محتمل چنین است:
اول: تجارت و تعمیرات
قطعات یدکی، ماشینآلات، ملزومات پزشکی، نهادههای غذایی، لجستیک و نگهداری صنعتی، بهدلیل پاسخگویی به دردهای موجود، زودتر حرکت خواهند کرد.
دوم: خدمات زیرساختی
قابلیت اطمینان برق، بهرهوری آب، انبارداری، زنجیره سرد و اتصال سازمانی، پس از شفافتر شدن پرداختها و قراردادها، جذاب خواهند شد.
سوم: ظرفیت تولیدی
نوسازی تولید، فرآوری مواد غذایی، تولید دارو و خوشههای صنعتی، قابلیت تأمین مالی بانکی بیشتری پیدا خواهند کرد.
چهارم: توسعه مصرفکننده و املاک
برندهای مصرفی، خردهفروشی، پلتفرمهای مسکن، گردشگری و بخشهای سبک زندگی، پس از تثبیت ارز و قدرت خرید، در مراحل بعدی توسعه خواهند یافت.
پنجم: تعمیق مالی
بانکداری، بیمه، ابزارهای سرمایهگذاری و بازارهای سرمایه، تنها زمانی جذاب میشوند که انطباقپذیری و ثبات اقتصاد کلان بهبود یابد.
این توالی اهمیت دارد. سرمایهگذارانی که مستقیماً به سراغ مقیاس مصرفکننده میروند، ممکن است به شکلی نادرست زود وارد شوند. سرمایهگذارانی که از گلوگاهها شروع میکنند، ممکن است گشایش واقعی را به دست آورند.
جذابترین منطق سرمایهگذاری
قویترین فرصتهای ایران احتمالاً سه ویژگی خواهند داشت:
وابستگی را کاهش میدهند.
این موارد شامل تولید داخلی نهادههای حیاتی، تعمیرات محلی، قطعات یدکی، بازاستفاده از آب، پشتیبان برق و تابآوری زنجیره تأمین پزشکی است.
بهرهوری را بهبود میدهند.
این موارد شامل اتوماسیون صنعتی، آبیاری کارآمد، زنجیره سرد، بستهبندی، مدیریت انرژی و نرمافزارهای لجستیک است.
معاملات را قابلاعتمادتر میکنند.
این موارد شامل انطباقپذیری، نقشهبرداری طرفهای معامله، گواهینامهها، کنترل کیفیت، تأمین مالی تجارت، بیمه و زیرساخت داده است.
اینها موضوعات پرزرقوبرقی نیستند، اما موضوعاتی هستند که تعیین میکنند آیا ظرفیت اقتصادی ایران قابلیت سرمایهگذاری پیدا میکند یا نه.
ریسکهای اصلی
ریسک سیاستگذاری
برخی بخشهای دارای کمبود، از نظر سیاسی حساس هستند. انرژی، آب، سلامت، مسکن و غذا را نمیتوان مانند بازارهای عادی در نظر گرفت. قیمتگذاری ممکن است تحت کنترل باشد. افکار عمومی ممکن است اهمیت داشته باشد. مداخله دولت ممکن است ناگهانی باشد.
ریسک ارزی
بسیاری از راهحلها به فناوری وارداتی یا نهادههای خارجی نیاز دارند، در حالی که درآمدها ممکن است به ریال باشند. بدون پوشش ریسک یا قراردادهای شاخصشده، حاشیه سود میتواند از بین برود.
ریسک پرداخت
حتی زمانی که تقاضا وجود دارد، انضباط پرداخت ممکن است ضعیف باشد. خریداران بخش عمومی، شرکتهای شبهدولتی و شرکتهای تحت فشار نقدینگی باید با دقت بررسی شوند.
ریسک طرف معامله
محیط کسبوکار ایران شامل ساختارهای مالکیت مبهم و نهادهای در معرض ارتباط سیاسی است. یک فرصت خوب ممکن است بهدلیل شریک نامناسب، قابلیت سرمایهگذاری خود را از دست بدهد.
ریسک تحریم و انطباقپذیری
حتی در سناریوی گشایش، همه بخشها یا طرفهای معامله وضعیت پاک و بدون مانع پیدا نمیکنند. سرمایهگذاران باید امکان قانونی را از پذیرشپذیری از منظر انطباقپذیری جدا کنند.
ریسک اجرا
زیرساخت، مجوزها، گمرک، خدمات عمومی و سیاست محلی میتوانند پروژهها را حتی زمانی که توجیه تجاری قوی است، کند کنند.
ارزیابی نهایی
روایت بزرگ سرمایهگذاری در ایران فقط نفت، مواد معدنی، گردشگری یا اندازه جمعیت نیست.
روایت عمیقتر، کمبود ساختاری است.
کشور با شکافهای پایدار در قابلیت اطمینان برق، بهرهوری آب، زنجیرههای تأمین سلامت، تجهیزات صنعتی، لجستیک، مسکن، نظامهای غذایی، زیرساخت دیجیتال و سازوکارهای اعتماد مواجه است. این شکافها تصادفی نیستند؛ حاصل سالها تحریم، کمسرمایهگذاری، مشوقهای منحرف، زیرساختهای فرسوده، کنترل سیاستی و بیثباتی اقتصاد کلان هستند.
این وضعیت ایران را دشوار میکند. در عین حال، آن را به شکلی غیرمعمول جالب توجه میسازد.
یک سرمایهگذار سطحی کمبود را میبیند و سود را مفروض میگیرد. یک سرمایهگذار جدی میپرسد آیا میتوان این کمبود را به کسبوکاری قانونی، قابلتأمین مالی بانکی، قابلبیمه، مقیاسپذیر و دارای امکان خروج تبدیل کرد یا نه.
همهچیز به همین تمایز بستگی دارد.
جذابترین فرصتها در ایران لزوماً بخشهایی نیستند که بلندترین صدای تقاضا را دارند. آنها بخشهایی هستند که حل یک گلوگاه در آنها، بخشهای دیگر اقتصاد را فعال میکند.
برق، صنعت را فعال میکند.
آب، کشاورزی و شهرها را فعال میکند.
زنجیرههای تأمین سلامت، دسترسی و اعتماد را فعال میکنند.
ماشینآلات، بهرهوری کارخانهها را فعال میکنند.
لجستیک، تجارت را فعال میکند.
مسکن، ثبات خانوارها را فعال میکند.
نظامهای غذایی، تابآوری را فعال میکنند.
زیرساخت دیجیتال، خدمات را فعال میکند.
زیرساخت اعتماد، سرمایه را فعال میکند.
این تصویر کلی است.
فرصت ایران فقط آن چیزی نیست که کشور میتواند بفروشد؛ بلکه آن چیزی است که کشور هنوز نمیتواند بهطور قابلاعتماد تأمین کند، اما ناگزیر باید تأمین کند.